Tevkifatlı fatura nedir, nasıl kesilir?
Tevkifatlı faturada KDV'nin bir kısmını alıcı öder. Tevkifatın ne zaman uygulandığını, nasıl hesaplandığını ve faturaya nasıl yazıldığını örnekle anlatıyoruz.
5 dk okuma
İçindekiler
- Tevkifatlı fatura nedir?
- Tam tevkifat ile kısmi tevkifat arasındaki fark nedir?
- Kim tevkifat yapar?
- Oto serviste tevkifat ne zaman çıkar?
- Tevkifat nasıl hesaplanır?
- 1. KDV'yi hesaplayın
- 2. Tevkifat oranını uygulayın
- 3. Ödenecek tutarı bulun
- Tevkifat için alt sınır var mı?
- Tevkifatlı fatura nasıl kesilir?
- 1. İşin türünü ve alıcıyı netleştirin
- 2. Tevkifat kodunu seçin
- 3. Tutarları kontrol edin
- 4. Gönderin ve tahsilatı doğru bekleyin
- Sık yapılan hatalar
- Coudy'de tevkifatlı fatura
Bir belediyenin hizmet araçları servise gelir: iki kamyonet, bir de binek araç. Bakım biter, fatura kesilecektir. Muhasebeden bir soru gelir: "Belediyeye kestiğin faturada tevkifat var mı?" Danışman faturayı her zamanki gibi kesmiştir; KDV'nin tamamını yazmış, toplamı da ona göre istemiştir. Belediye ise ödemeyi KDV'nin bir kısmını düşerek yapar ve hesap tutmaz.
Bu karışıklığın adı KDV tevkifatıdır. Bu yazıda tevkifatlı faturanın ne olduğunu, kimin tevkifat yaptığını, tutarın nasıl hesaplandığını ve faturaya nasıl yazıldığını anlatıyoruz.
Kısaca:
- Tevkifatlı faturada KDV'nin bir kısmını alıcı, satıcı yerine vergi dairesine öder.
- Oto serviste en sık, belirlenmiş alıcıların araçlarına yapılan bakım-onarımda çıkar (kod 603, oran 7/10).
- Kısmi tevkifat, KDV dahil tutarı yılın alt sınırını aşan faturalarda uygulanır.
Tevkifatlı fatura nedir?
Tevkifatlı fatura, KDV'nin bir kısmının satıcıya ödenmediği, onun yerine alıcı tarafından doğrudan vergi dairesine beyan edilip ödendiği faturadır. Satıcı KDV'nin yalnız kalan kısmını tahsil eder; tevkif edilen kısmı alıcı kendi beyannamesiyle öder.
Tevkifat kelimesi "kesinti" anlamına gelir. Burada kesilen şey işin bedeli değil, KDV'nin bir payıdır. Devlet bu yolla vergiyi, ödemeyi yapan taraftan doğrudan almış olur.
- Satıcı: Faturayı keser, KDV'nin kendisine kalan kısmını tahsil eder ve kendi KDV beyannamesinde gösterir.
- Alıcı: İşin bedelini ve KDV'nin kalan kısmını satıcıya öder; tevkif ettiği kısmı KDV 2 beyannamesiyle beyan edip öder.
Tam tevkifat ile kısmi tevkifat arasındaki fark nedir?
Kısmi tevkifatta KDV'nin belli bir payını, tam tevkifatta ise tamamını alıcı beyan eder. Günlük işlerde karşılaşılan tevkifatın büyük kısmı kısmi tevkifattır.
| Tür | Alıcının beyan ettiği | Ne zaman görülür |
|---|---|---|
| Kısmi tevkifat | KDV'nin bir payı (örneğin 7/10) | Tebliğde sayılan belirli hizmet ve teslimlerde |
| Tam tevkifat | KDV'nin tamamı | Örneğin yurt dışındaki birinden alınan hizmetlerde |
Kısmi tevkifatta pay onda bir cinsinden yazılır: 2/10, 5/10, 7/10, 9/10 gibi. 7/10, KDV'nin onda yedisini alıcının, onda üçünü satıcının beyan edeceği anlamına gelir.
Kim tevkifat yapar?
Tevkifatı alıcı yapar; ancak her alıcı değil. Hangi alıcının hangi işte tevkifat yapacağı KDV Kanunu'nun 9. maddesine dayanan KDV Genel Uygulama Tebliği'nde sayılır.
- Belirlenmiş alıcılar: Kamu kurumları, belediyeler, bankalar ve belli büyüklükteki şirketler gibi tebliğde sayılan alıcılar. Bakım-onarım gibi pek çok hizmette tevkifatı bunlar yapar.
- KDV mükellefi alıcılar: Bazı işlerde, alıcı KDV mükellefiyse belirlenmiş alıcı olmasa da tevkifat uygulanır.
Yani aynı bakımı bir kişiye yaptığınızda tevkifat yoktur; belirlenmiş alıcı olan bir kuruma yaptığınızda olabilir. Bu yüzden tevkifat kararı işin türüne ve alıcıya birlikte bakılarak verilir.
Oto serviste tevkifat ne zaman çıkar?
Oto serviste tevkifat en çok taşıtların bakım ve onarım hizmetinde, belirlenmiş alıcılara kesilen faturalarda çıkar. GİB'in kod listesinde bu iş "makine, teçhizat, demirbaş ve taşıtlara ait tadil, bakım ve onarım hizmetleri" olarak geçer ve tevkifat oranı 7/10'dur.
Sık karşılaşılan durumlar:
- Kamu kurumu ve belediye araçları: Hizmet araçlarının bakımı ve onarımı.
- Büyük filolar: Belirlenmiş alıcı sayılan şirketlerin araçları.
- Banka ve sigorta şirketlerinin araçları: Bu kurumlar da belirlenmiş alıcılar arasındadır.
Faturada parça ile işçiliğin birlikte yer aldığı durumlarda tevkifatın hangi kalemlere uygulanacağı ayrıca değerlendirilir. Bu konuda kendi işinize göre mali müşavirinizin görüşünü alın.
Tevkifat nasıl hesaplanır?
Tevkifat, önce KDV'nin tamamı hesaplanıp sonra bu KDV'ye tevkifat oranı uygulanarak bulunur. Tevkif edilen kısım faturanın toplamından düşülür; alıcı bu kısmı satıcıya değil vergi dairesine öder.
1. KDV'yi hesaplayın
10.000 TL'lik bir bakım faturası düşünelim. KDV oranı %20 ise KDV 2.000 TL'dir.
2. Tevkifat oranını uygulayın
Bakım-onarımda oran 7/10'dur. Tevkif edilen KDV: 2.000 × 7/10 = 1.400 TL. Satıcıya kalan KDV: 2.000 − 1.400 = 600 TL.
3. Ödenecek tutarı bulun
Alıcı satıcıya bedeli ve kalan KDV'yi öder: 10.000 + 600 = 10.600 TL. Kalan 1.400 TL'yi kendi KDV 2 beyannamesiyle vergi dairesine öder.
| Kalem | Tutar |
|---|---|
| Hizmet bedeli (matrah) | 10.000 TL |
| Hesaplanan KDV (%20) | 2.000 TL |
| Tevkif edilen KDV (7/10) | 1.400 TL |
| Satıcıya ödenecek | 10.600 TL |
Bu rakamlar yalnız hesabın nasıl yapıldığını göstermek içindir. Gerçek bir faturada oran işin türüne göre değişir.
Tevkifat için alt sınır var mı?
Evet, kısmi tevkifat KDV dahil tutarı belli bir sınırı aşan işlemlerde uygulanır; sınırın altında kalan faturada tevkifat yapılmaz. Bu sınır fatura düzenleme sınırına bağlıdır ve her yıl yeniden belirlenir.
Sınırın güncel tutarını bir blog yazısından değil, GİB'in duyurularından ve mali müşavirinizden öğrenin. Aynı işi küçük faturalara bölmek sınırın dışında kalmanın yolu değildir; işlem bir bütün olarak değerlendirilir.
Tevkifatlı fatura nasıl kesilir?
Tevkifatlı faturada normal faturanın bilgilerine ek olarak tevkifat oranı, tevkif edilen KDV ve alıcının ödeyeceği tutar ayrıca yazılır. e-Faturada belge türü "TEVKİFAT" olarak seçilir ve işin tevkifat kodu girilir.
1. İşin türünü ve alıcıyı netleştirin
İş tebliğdeki tevkifat kapsamına giriyor mu, alıcı tevkifat yapmakla yükümlü mü? İkisi birlikte evet ise faturaya tevkifat uygulanır.
2. Tevkifat kodunu seçin
Her iş türünün GİB'in e-Belge listesinde bir kodu ve oranı vardır. Bakım-onarım için kod 603'tür. Kodu fatura programınızdan seçersiniz; oran koda göre gelir.
3. Tutarları kontrol edin
Faturada matrah, hesaplanan KDV, tevkif edilen KDV ve ödenecek tutar ayrı satırlarda görünmelidir. Toplamın alıcıyla konuşulan tutarla aynı olduğunu kesimden önce kontrol edin.
4. Gönderin ve tahsilatı doğru bekleyin
Faturayı e-Fatura ya da e-Arşiv olarak gönderin. Tahsilatı beklerken alacağınızın KDV'nin tamamı değil, ödenecek tutar kadar olduğunu unutmayın.
Sık yapılan hatalar
- Alıcıyı sormamak. Belirlenmiş alıcıya tevkifatsız fatura kesmek, sonradan iptal ya da düzeltme gerektirir.
- Herkese tevkifat uygulamak. Bir kişiye ya da tevkifat yükümlüsü olmayan bir firmaya tevkifatlı fatura kesilmez.
- Yanlış kodu seçmek. Her kodun oranı farklıdır; yanlış kod yanlış tutar demektir.
- Alacağı KDV'nin tamamıyla izlemek. Tevkif edilen KDV size ödenmez. Cari hesapta eksik ödeme gibi görünmesi tahsilat takibini karıştırır.
- Sınırı duyuma göre takip etmek. Alt sınır her yıl değişir; güncel tutarı GİB'den öğrenin.
Coudy'de tevkifatlı fatura
Coudy Garage'da ve Coudy Accounting'de satış ve alış faturasına tevkifat kodu seçilir. Oran koddan gelir, tevkif edilen KDV her satırda hesaplanır ve fatura toplamından düşülür. Kısmi tevkifat kodları (601–627) listededir; bir faturaya tek bir kod uygulanır.
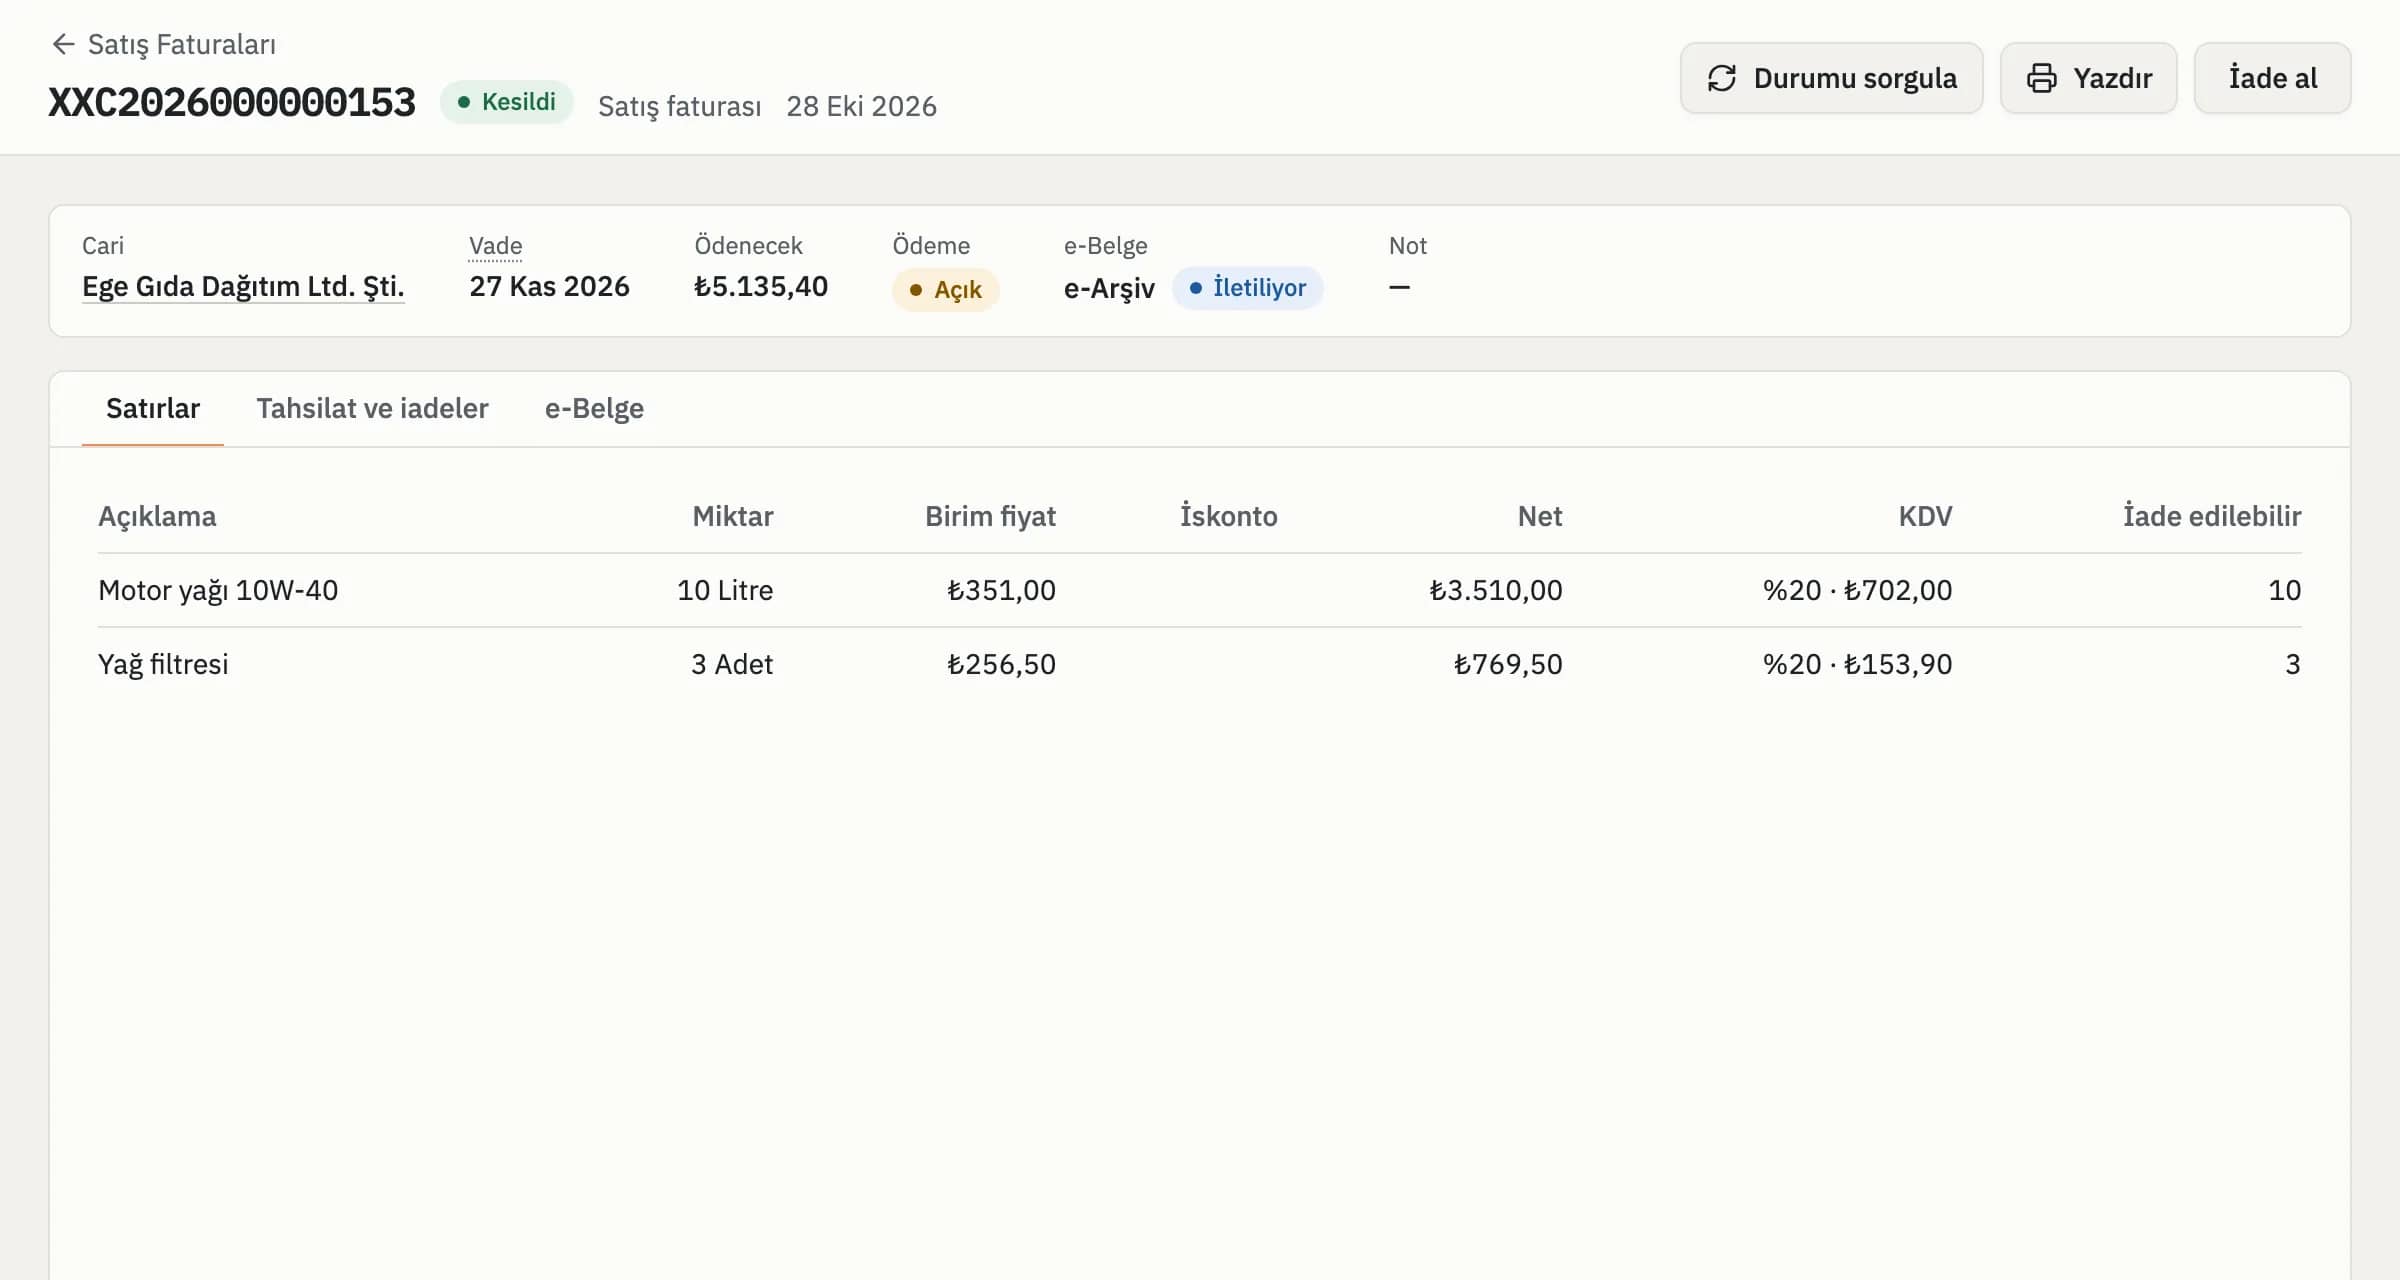
Satış faturası: satırlar, KDV ve ödenecek tutar tek ekranda.
Tevkifat yapan kurum ve firmalar için cari kartına varsayılan bir tevkifat kodu yazılabilir; o cariye kesilen her fatura bu kodla açılır. Satış faturasında, KDV dahil toplamı yılın alt sınırını aşmayan faturaya tevkifat uygulanmaz. Fatura e-Fatura'da TEVKİFAT türüyle gider; aylık KDV özeti raporunda satış tevkifatı ve KDV 2 ayrı satırlarda görünür. Ayrıntılar için Fatura ve e-Fatura sayfasına bakabilirsiniz.
Tevkifat oranlarının listesi ve hangi işte hangi oranın uygulandığı için KDV tevkifatı oranları ve kodları yazımızı okuyabilirsiniz.