KDV istisnası olan fatura nasıl kesilir?
KDV istisnasında faturada KDV sıfırdır gerekçesi bir istisna koduyla yazılır. Tam,kısmi istisnanın farkını, istisna kodunun seçimini ve sık hataları anlatıyoruz
4 dk okuma
İçindekiler
- KDV istisnası nedir?
- Tam istisna ile kısmi istisna arasındaki fark nedir?
- İstisna kodu nedir?
- Oto serviste istisna ne zaman çıkar?
- İstisnalı fatura nasıl kesilir?
- 1. İstisnanın dayanağını alın
- 2. Satırın KDV oranını sıfır yapın
- 3. İstisna kodunu seçin
- 4. Faturayı kontrol edip gönderin
- İhracat faturası ayrı bir konu mu?
- Sık yapılan hatalar
- Coudy'de istisnalı fatura
Bir müşteri fatura kesilmeden önce bir belge uzatır: "Bu işte KDV yok, istisna kapsamındayız." Danışman KDV oranını sıfır yapar ve faturayı göndermeye hazırlanır. Fatura programı ise durur: "Sıfır KDV'li satır için istisna kodu seçin."
KDV'yi sıfır yazmak yetmez; neden sıfır olduğunu da faturaya yazmanız gerekir. Bu yazıda KDV istisnasının ne olduğunu, tam ve kısmi istisnanın farkını, istisna kodunun nasıl seçildiğini ve sık yapılan hataları anlatıyoruz.
Kısaca:
- İstisnalı faturada KDV sıfırdır ve sebebi bir istisna koduyla yazılır.
- Tam istisnada yüklenilen KDV indirilebilir, kısmi istisnada indirilemez.
- İstisna müşterinin belgesine dayanır; sözlü beyan yetmez.
KDV istisnası nedir?
KDV istisnası, normalde KDV'ye tabi olan bir teslim ya da hizmetin KDV Kanunu'nda sayılan bir sebeple KDV'siz yapılmasıdır. İstisnalı faturada KDV sıfırdır ve istisnanın hangi madde kapsamında olduğu bir kodla belirtilir.
İstisna, KDV oranının düşük olmasından farklıdır. %1 ya da %10 gibi indirimli oranlarda KDV yine hesaplanır; istisnada hiç hesaplanmaz.
- Normal satış: KDV hesaplanır ve faturada gösterilir.
- İndirimli oran: KDV daha düşük bir oranla hesaplanır.
- İstisna: KDV hesaplanmaz; faturada gerekçesi kodla yazılır.
Tam istisna ile kısmi istisna arasındaki fark nedir?
Tam istisnada satıcı, bu iş için aldığı mal ve hizmetlerin KDV'sini indirebilir; kısmi istisnada indiremez. Fark faturada değil, satıcının beyannamesinde ortaya çıkar.
| Tür | Örnek | Yüklenilen KDV |
|---|---|---|
| Tam istisna | Mal ve hizmet ihracatı, diplomatik misyonlara teslimler, uluslararası taşımacılık | İndirilebilir, şartları varsa iade alınabilir |
| Kısmi istisna | Kültür ve eğitim amaçlı işlemler, bazı bağışlar, serbest bölgede verilen hizmetler | İndirilemez |
Yaptığınız iş için ödediğiniz KDV'nin ne olacağı, istisnanın türüne göre değişir. Bu yüzden istisnalı bir işe başlamadan önce mali müşavirinizle maliyetinizi birlikte hesaplayın.
İstisna kodu nedir?
İstisna kodu, sıfır KDV'li bir satırın hangi kanun maddesine dayandığını gösteren GİB numarasıdır. e-Fatura ve e-Arşiv faturada KDV'si sıfır olan her satır için bir istisna kodu girilmesi gerekir.
Kodlar iki gruba ayrılır:
- 2 ile başlayan kodlar: Kısmi istisnalar, çoğu KDV Kanunu'nun 17. maddesinden.
- 3 ile başlayan kodlar: Tam istisnalar; ihracat, diplomatik teslimler, uluslararası taşımacılık gibi.
Listede ayrıca "istisna olmayan diğer" anlamına gelen 351 kodu vardır. Bu kod, KDV'si sıfır olan ama istisna sayılmayan satırlar içindir. Hangi durumda kullanılacağını mali müşavirinize sorun.
Oto serviste istisna ne zaman çıkar?
Oto serviste istisna sık görülmez; satışların çoğu normal oranla KDV'lidir. Yine de bazı müşteriler istisna belgesiyle gelebilir.
- Diplomatik araçlar: Büyükelçilik ve konsoloslukların araçlarına yapılan bakım ve onarım, karşılıklılık şartıyla istisna kapsamında olabilir.
- Uluslararası kuruluşlar: Türkiye'nin anlaşma yaptığı bazı kuruluşlara yapılan teslim ve hizmetler.
- Serbest bölgedeki müşteriler: Serbest bölgede verilen bazı hizmetler istisna kapsamındadır.
Bu durumların her birinde müşteri istisnayı bir belgeyle gösterir. Belge yoksa ya da belgenin kapsamından emin değilseniz KDV'li kesin ve mali müşavirinize danışın.
İstisnalı fatura nasıl kesilir?
İstisnalı faturada ilgili satırın KDV oranı sıfır yapılır ve istisna kodu seçilir. e-Faturada belge türü "İSTİSNA" olur; fatura programınız bu türü genellikle koddan kendisi belirler.
1. İstisnanın dayanağını alın
Müşteriden istisnayı gösteren belgeyi isteyin. İstisnanın hangi madde kapsamında olduğu bu belgede yazar.
2. Satırın KDV oranını sıfır yapın
Yalnız istisnaya giren satırları sıfırlayın. Aynı faturada istisnaya girmeyen kalemler varsa onlar kendi oranlarıyla kalır.
3. İstisna kodunu seçin
Belgedeki maddeye karşılık gelen kodu listeden seçin. Kod, faturada KDV'nin neden sıfır olduğunu açıklar.
4. Faturayı kontrol edip gönderin
Toplamda KDV'nin sıfır, satırın gerekçesinin dolu olduğunu kontrol edin, sonra faturayı gönderin.
İhracat faturası ayrı bir konu mu?
Evet. Mal ihracatı da bir tam istisnadır, ama e-Belge tarafında ayrı bir fatura türüyle ve gümrük bilgileriyle düzenlenir. Yurt dışına mal satıyorsanız ihracat faturası için entegratörünüzün ve mali müşavirinizin yönlendirmesine göre ilerleyin. İhracatla ilgili e-Belge düzenlemeleri GİB'in e-Fatura mevzuat sayfasında yer alır.
Sık yapılan hatalar
- Belgesiz istisna uygulamak. Müşterinin sözlü beyanı istisna için yeterli değildir.
- KDV'yi sıfırlayıp kodu boş bırakmak. e-Faturada sıfır KDV'li satır gerekçesiz gönderilmez.
- Bütün faturayı istisna saymak. Yalnız istisnaya giren satırlar sıfırlanır.
- Kısmi istisnanın maliyetini unutmak. Kısmi istisnada yüklenilen KDV indirilemez; fiyatı buna göre verin.
- İndirimli oranla istisnayı karıştırmak. %1 KDV istisna değildir; KDV hesaplanır.
Coudy'de istisnalı fatura
Coudy Garage'da ve Coudy Accounting'de KDV'si sıfır olan her satır bir istisna kodu taşır; kod GİB listesinden seçilir. Satırda 351 dışında bir kod seçildiğinde fatura e-Belge'de kendiliğinden İSTİSNA türüyle gider; kodu seçmeniz yeter.
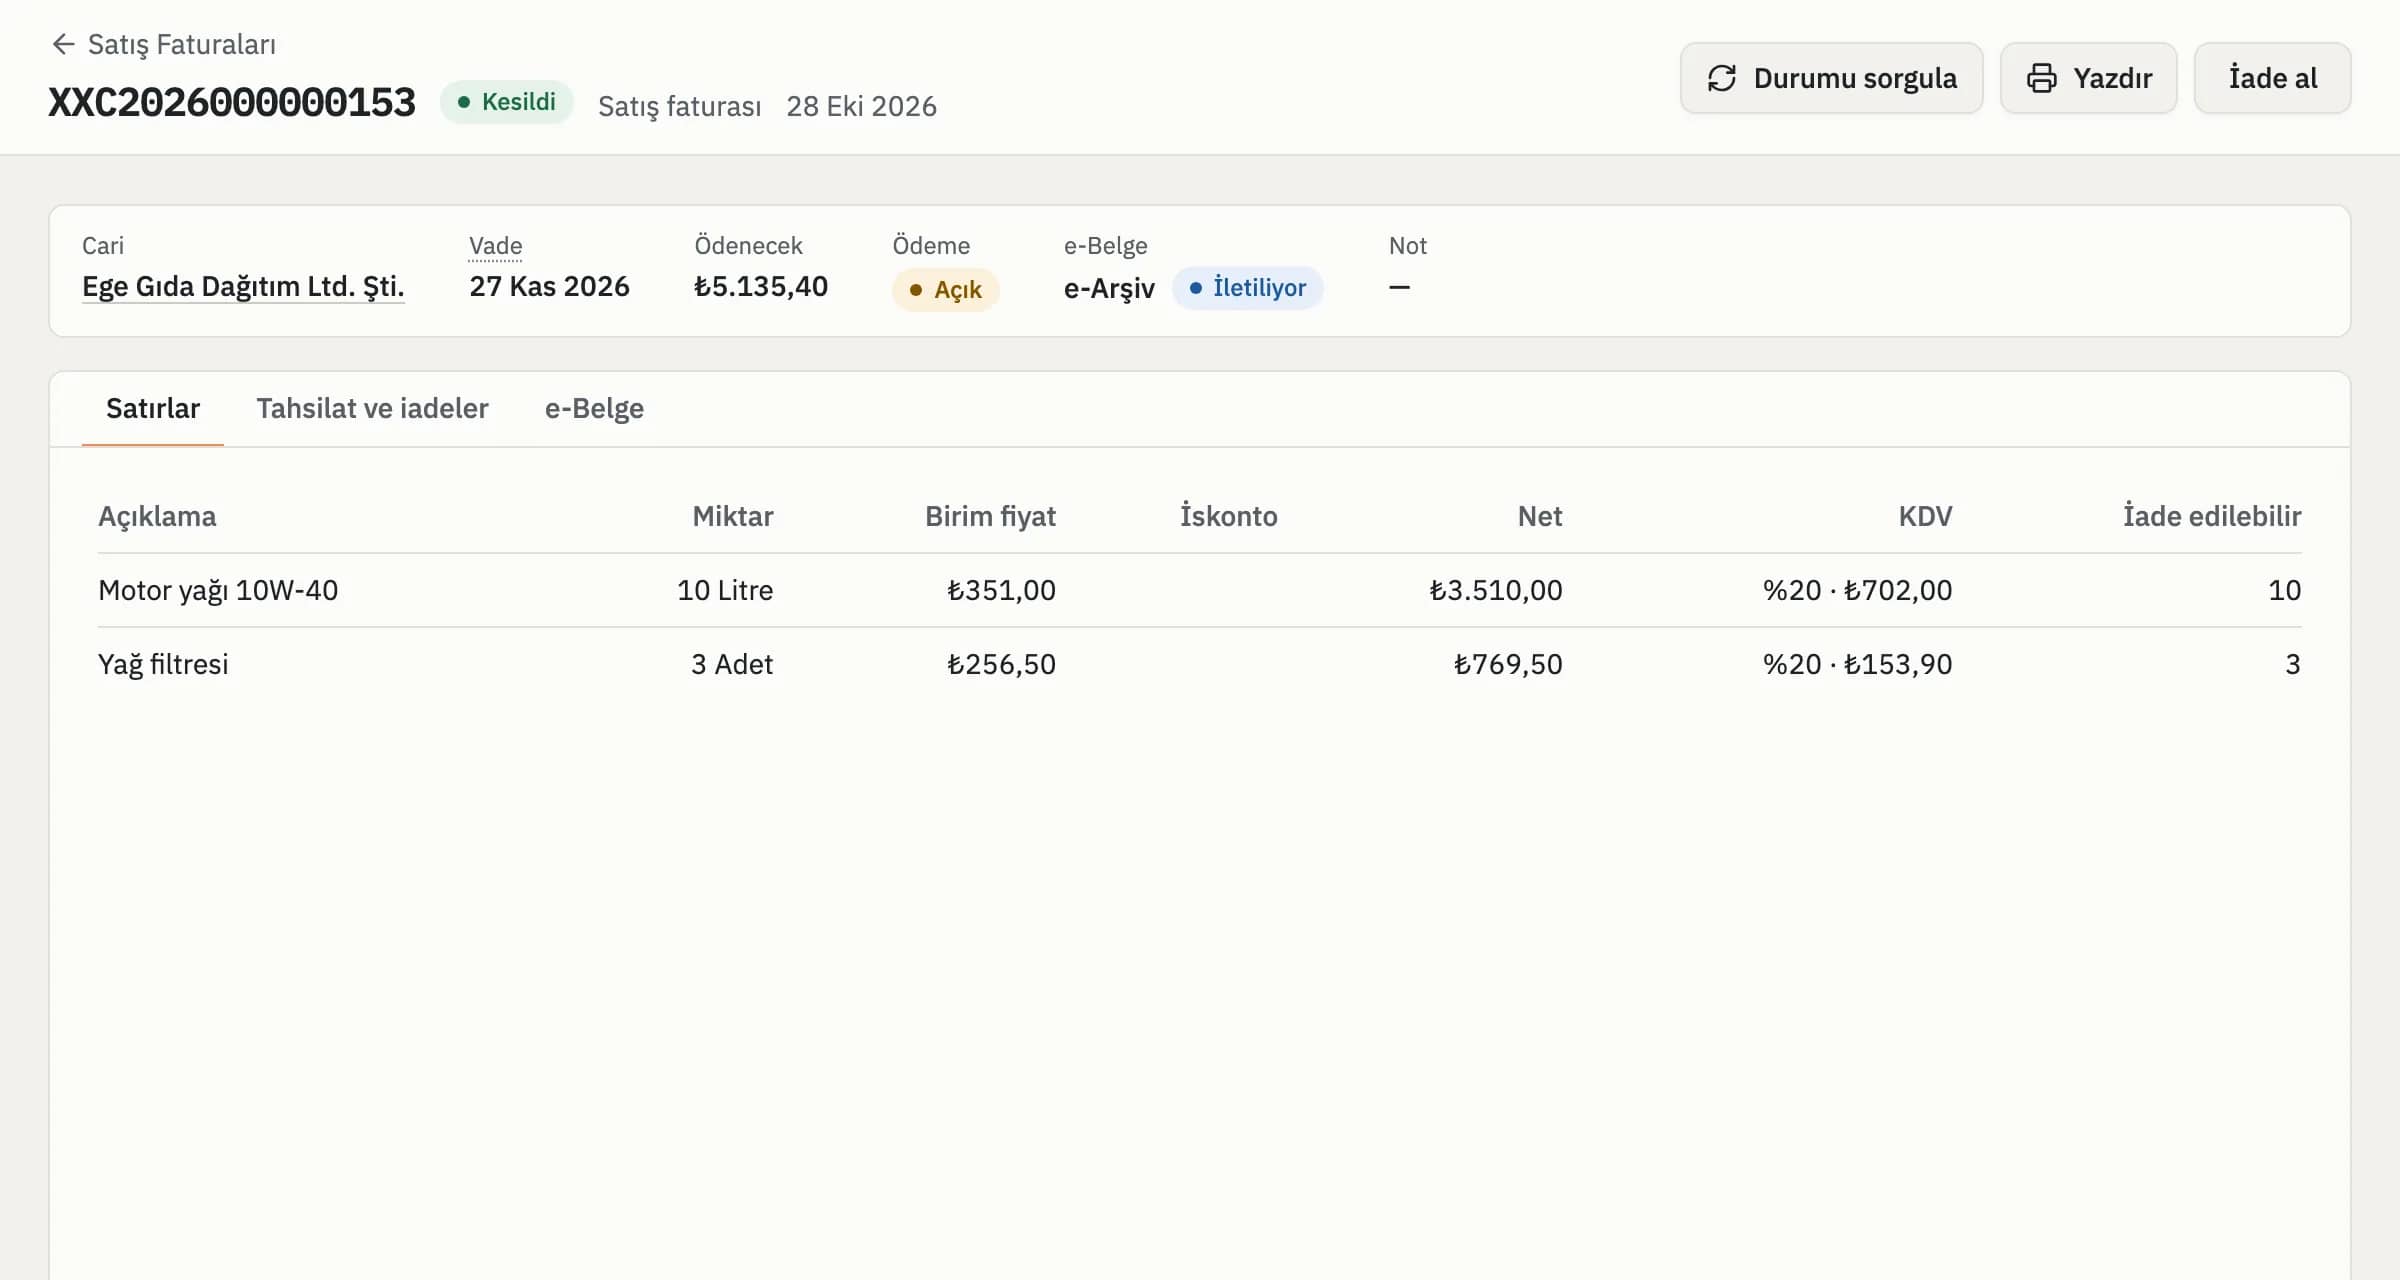
Satış faturası: her satırın KDV oranı ve tutarı ayrı ayrı görünür.
Aynı faturada KDV'li ve istisnalı satırlar birlikte yer alabilir. İhracat faturası ise Coudy'de bugün kesilmez; yurt dışı satışlarınız için entegratörünüzün kendi ekranını kullanırsınız. Ayrıntılar için Fatura ve e-Fatura sayfasına bakabilirsiniz.
KDV'nin bir kısmının alıcı tarafından ödendiği faturalar için Tevkifatlı fatura nedir? yazımızı okuyabilirsiniz.